当サイトの記事は、各国の造幣局・国税庁など公的機関の情報、田中貴金属工業などの公表価格、各買取店の公式情報、Yahoo!知恵袋などの公開された声をもとに編集部が独自に執筆しています。金価格・買取価格は記事執筆日時点の参考値で、日々変わります。
外国の金貨を売ろうと思った時、『税金ってどうなるんだろう』と手が止まってしまう方は多いですよね。
 金貨を持っている人
ウィーン金貨を何枚か売るつもりです。金貨の売却で税金がかかるって本当ですか?
 案内役
利益が出た時は、原則として譲渡所得という扱いになります。ただ、50万円の特別控除があるので、すぐに税金がかかるとは限らないんです。
結論から言うと、金貨の売却で税金がかかるかどうかは「いくら儲かったか」と「何年持っていたか」で決まります。
この記事を読めば、国税庁の説明をもとに、自分のケースで税金が出そうかどうかの見当をつけられます。
金貨を売ったら税金はかかる?先に答えを見ておきましょう
- 金貨を売って出た利益は、原則として譲渡所得になり、給与などと合わせて計算する総合課税の対象
- その年の譲渡益の合計から、特別控除50万円を引ける
- 持っていた期間が5年を超えると、控除後の金額をさらに半分にして計算する
国税庁のタックスアンサーNo.3161「金地金の譲渡による所得」には、金地金を売った時の所得は原則として譲渡所得だと書かれています。
『でも、それは金のインゴットの話でしょう?』と思うかもしれません。
国税庁の報道発表の参考資料には、「金地金等(金・白金地金、金貨・白金貨)」の譲渡で大きな譲渡益が出た場合は、原則として総合課税の譲渡所得として課税されるとあります。つまり、外国の地金型金貨もこの考え方の中に入るんです。
ここで紹介するのは、国税庁と法令(e-Gov)に書かれている一般的な考え方だけです。
自分の場合に申告が必要か、いくら納めるかは、税務署か税理士に確かめてみてください。
売れば税金、ではありません
ここが大事なところです。
税金の対象になるのは、売った金額そのものではなく「利益」の部分です。
例えば、ウィーン金貨ハーモニー1オンスを3枚、田中貴金属が2026年10月20日17:00に公表した店頭買取価格692,758円で売ると、受け取る額は2,078,274円です(計算)。
ただ、この2,078,274円にそのまま税金がかかるわけではありません。買った時の金額などを引いた残りが、譲渡益として計算のもとになります。
利益はどう計算する?譲渡益と課税される金額の考え方
金貨を持っている人『利益』って、売った金額から買った金額を引けばいいんですか?
案内役考え方の入り口はそれで大丈夫です。そこから特別控除を引き、持っていた期間によって半分にする、という順番で進みます。
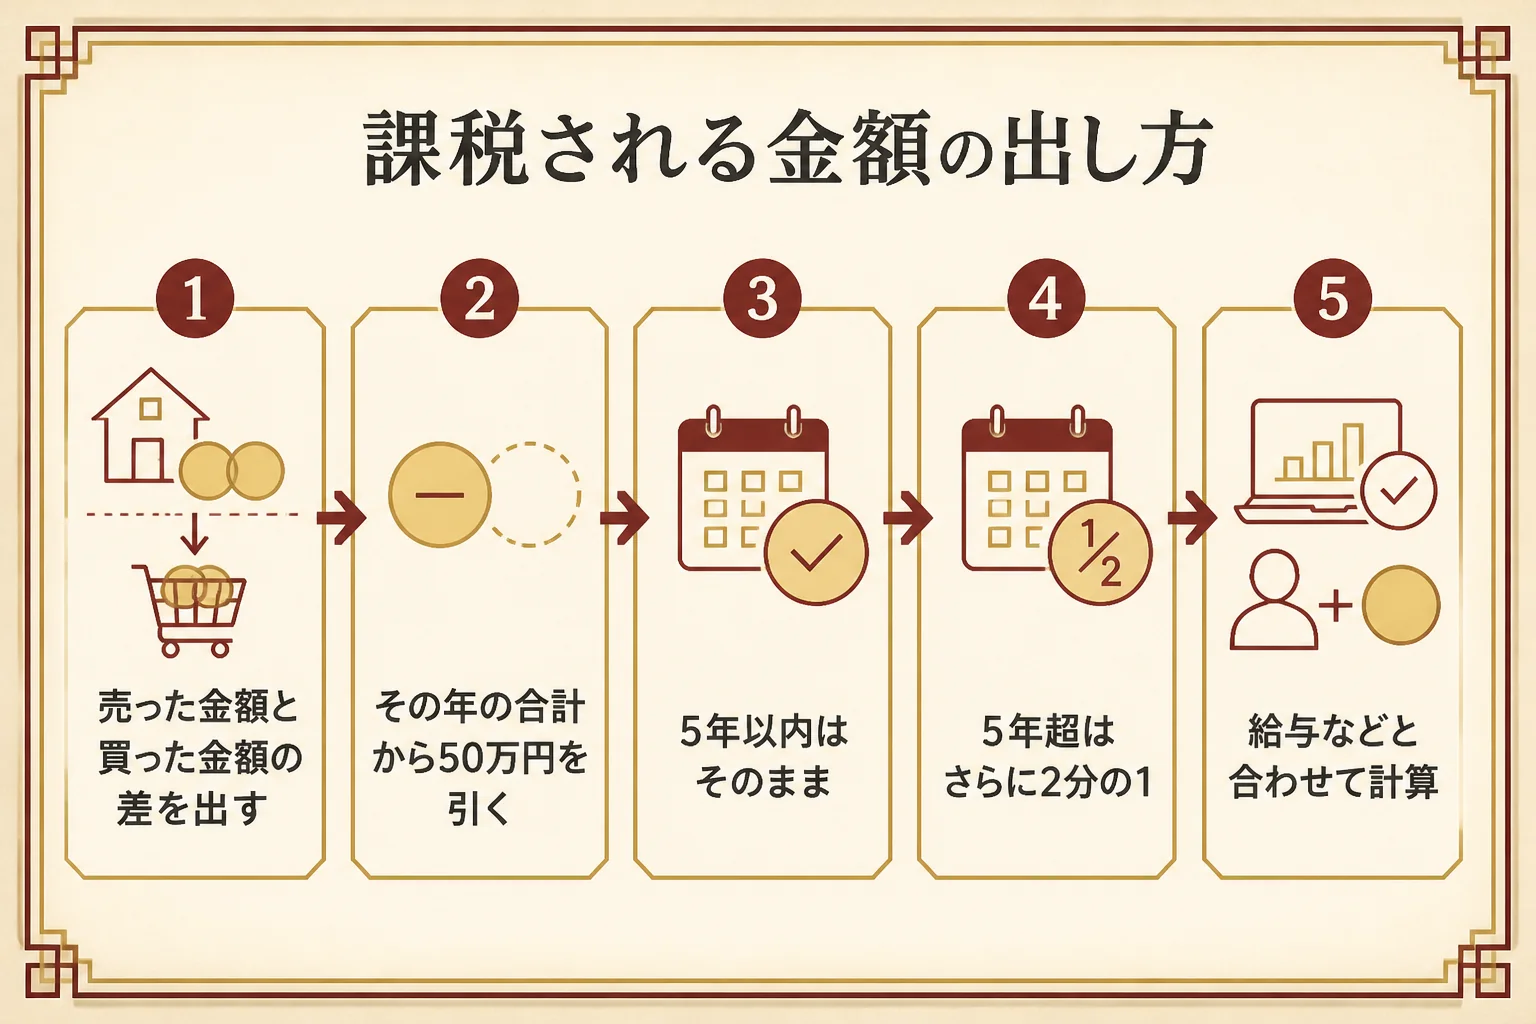
タックスアンサーNo.3161の内容を、計算の順番に並べるとこうなります。
| 順番 | やること | 国税庁の説明 |
|---|---|---|
| 1 | 譲渡益を出す | 売った金額と、買った金額などの差で考える |
| 2 | 特別控除を引く | その年の総合課税の譲渡益の合計から50万円まで |
| 3 | 期間で調整する | 5年以内はそのまま、5年超はさらに2分の1 |
| 4 | ほかの所得と合わせる | 給与所得などと合わせる総合課税 |
4番目の「ほかの所得と合わせる」が、金貨の税金で分かりにくいところかもしれません。
金貨の売却だけで税率が決まるのではなく、その年の給与などと合わせて計算されます。だから、同じ金額の利益でも、人によって納める額が変わるんです。
営利目的で何度も売っている場合
タックスアンサーには、営利目的で継続的に売っている場合は、譲渡所得ではなく事業所得か雑所得になるとも書かれています。
手元の金貨を数枚手放す、という方の多くは譲渡所得の話になります。ただ、売り買いを繰り返している方は扱いが変わることがあるので、税務署に確かめておくと安心ですよ。
こんな場合はどう考える?よくある4つの場面
『自分はどれに当てはまるんだろう』と迷う方のために、よくある場面を並べてみます。
| 場面 | 考え方の入り口 | 先に確かめたいこと |
|---|---|---|
| 何十年も前に買った1枚を売る | 5年超(長期)の譲渡所得になりやすい | 買った時の金額が分かる書類があるか |
| 数年前に買った金貨を何枚か売る | 5年以内(短期)か長期かを1枚ずつ確かめる | 買った日付がそれぞれいつか |
| 親から受け継いだ金貨をまとめて売る | 相続した時の評価と、売った時の譲渡所得は別の話 | 受け継いだ経緯と時期 |
| 売り買いを何度も繰り返している | 事業所得や雑所得になることがある | 税務署にどの所得になるか確かめる |
表はあくまで考え方の入り口です。
例えばこんな場面もあります。「同じウィーン金貨でも、1枚は昔、2枚は最近買い足した」という時は、1枚ずつ期間が違うので、短期と長期が混ざることになるんです。
売る前に、受け取る額の目安を出しておく
利益を考えるには、まず売った時にいくら受け取るのかを知る必要がありますよね。
田中貴金属は、ウィーン金貨ハーモニーの1枚の買取価格をサイズ別に公表しています。2026年10月20日17:00公表の店頭買取価格(税込)で、枚数ごとの受取額を計算するとこうなります。
| サイズ | 1枚の店頭買取価格 | 200万円を超える枚数(計算) |
|---|---|---|
| 1オンス | 692,758円 | 3枚で2,078,274円 |
| 1/2オンス | 345,699円 | 6枚で2,074,194円 |
| 1/4オンス | 171,533円 | 12枚で2,058,396円 |
| 1/10オンス | 68,767円 | 30枚で2,063,010円 |
金価格は毎日動くので、これは記事を書いた時点の計算です。実際に売る日の価格は、店の公表値で確かめてみてください。
受け取る額が分かれば、買った時の金額と比べて、利益が50万円を超えそうかどうかの見当がつきます。
5年が分かれ目?持っていた期間と50万円の特別控除
特別控除の50万円は、短期でも長期でも使えます。違うのは、控除を引いたあとの金額を半分にするかどうかです。
所有期間ごとの計算を、国税庁の説明どおりに比べてみます。
| 持っていた期間 | 課税される譲渡所得 |
|---|---|
| 5年以内(短期) | 譲渡益の合計から特別控除50万円を引いた額 |
| 5年超(長期) | 特別控除50万円を引いたあと、さらに2分の1にした額 |
『昔買った金貨だから、長く持っていたほうが有利なの?』という方も多いはずです。
計算の上では、5年を超えて持っていた金貨のほうが、課税される金額が半分になります。
- 特別控除50万円を引ける
- 控除後の金額をさらに2分の1にする
- 長く保管していた金貨はこちらになりやすい
- 特別控除50万円を引ける
- 控除後の金額がそのまま課税の対象になる
- 最近買った金貨はこちらになりやすい
譲渡益が50万円以内なら
その年の総合課税の譲渡益の合計が50万円以内なら、特別控除を引くと課税される譲渡所得は残りません(計算)。
ただし、この50万円は1枚ごと、1回ごとではなく「その年の合計」に対しての上限です。
短期と長期が両方ある年
同じ年に、5年以内の金貨と5年超の金貨を両方売ることもありますよね。
国税庁は、短期と長期の両方がある時は、合わせて50万円が上限で、短期の分から先に引くと説明しています。
- 5年以内の金貨と5年超の金貨に分けて、それぞれの譲渡益を出す
- 特別控除50万円を、まず短期の譲渡益から引く
- 短期で引ききれなかった控除の残りを、長期の譲渡益から引く
- 長期の残りを2分の1にする
知恵袋のよくある相談:金貨の税金でつまずくところ
Yahoo!知恵袋には、金貨の売却と税金について、こんな相談が寄せられています。
売った分の税金だけを税務署で払える?
「金地金や金貨を売って確定申告が必要になった時、その分だけを税務署で払えるのか」という相談です。
先ほど見たとおり、金貨を売った譲渡所得は総合課税で、給与所得などと合わせて計算します。そのため、金貨の分だけを切り離して考えるのではなく、その年の所得全体で申告することになります。
具体的な申告の進め方は、金貨売却の確定申告で紹介しています。
家族からもらった金貨を売ったら税金は?
「祖父母から譲り受けた金貨を売ったら税金がかかるのか」という相談もよく見かけます。
もらった時の扱いと、売った時の扱いは別の話です。売った時に利益があれば譲渡所得の考え方になりますが、もらった時の税金(贈与税)については、税務署で確かめてみてください。
金貨を持っている人もらった金貨なので、いくらで買ったのか全然分からないんです。
案内役そういう方は多いです。買った金額の扱いは計算に大きく関わるので、自己判断せずに、手元の情報を持って税務署に相談するのが近道ですよ。
売ったことは家族や会社に知られる?
「メルカリや買取店で金貨を売ったら、家族や会社に知られるのか」という心配も見られます。
国税庁の仕組みとして決まっているのは、1回の支払いが200万円を超えた時に、買取業者が税務署へ支払調書を出すことです。それ以外の場面で誰に何が伝わるかは、この記事では扱いません。
大事なのは、知られるかどうかより、申告が必要な時にきちんと申告することです。
買った時の金額が分からない時はどうする?
買った金額は、譲渡益の計算のもとになります。分からないまま自分で数字を決めず、記録を探したうえで税務署に相談しましょう。
親から受け継いだ金貨や、何十年も前に買った金貨だと、購入時の金額が分からないことはよくあります。
『もう分からないから、適当に書けばいいかな』と思ってしまうかもしれません。ただ、ここは計算の根っこにあたる部分です。
- 金貨のケースや箱の中に、納品書や領収書が挟まっていないか見る
- 通帳やカードの明細に、買った店の名前が残っていないか探す
- 買った店が分かれば、購入の記録が残っていないか問い合わせる
- 見つかった書類はコピーを取り、売る時の明細と一緒に保管する
- 何も見つからない時は、分かる範囲の経緯をメモして税務署に相談する
三菱マテリアルは、国内で金貨を買った場合、購入時の証憑が無いものは売却を断ると公式に書いています。書類は税金の計算だけでなく、売る先を選ぶ時にも関わってくるんです。
書類が無い金貨の売り方は、保証書・購入時の書類がない金貨は売れる?で詳しく紹介しています。
売った時の書類も、同じくらい大事です
買った時の書類に目が行きがちですが、売った時の記録も計算のもとになります。
『査定の紙なんて、帰り道に捨ててしまいそう』という方もいるはずです。ただ、これがあとで申告する時の手がかりになるんです。
| 残しておきたい書類 | 何が分かるか | どこで手に入るか |
|---|---|---|
| 買取の明細・計算書 | 売った日・銘柄・枚数・受け取った金額 | 売った店 |
| 振込の記録 | 振り込まれた日と金額 | 通帳・ネットバンキング |
| 購入時の領収書・納品書 | 買った日・買った金額 | 買った店・ケースの中 |
| 相続や贈与の経緯のメモ | いつ・誰から受け取ったか | 自分で書いておく |
田中貴金属や三菱マテリアルのように、売却額が100万円(税込)を超えると振込で支払う店もあります。その場合は、振込の記録も一緒に残しておくと、売った日と金額をあとから確かめやすくなりますよ。
売ったあとに購入時の書類を探し始めて、見つからずに困ることがあります。売る前のうちに書類を探し、売った時の明細も捨てずに残しておきましょう。
まとめて売る時・相続した金貨を売る時の注意
200万円を超えると支払調書が出る
金貨を何枚もまとめて売ると、1回の取引が200万円を超えることがあります。
所得税法第224条の6は、金貨を含む「金地金等」を対象にしていて、施行令第350条の7で金額の基準を200万円と定めています。
| 項目 | 法令・国税庁の説明 |
|---|---|
| 対象 | 金・白金の地金、金貨・白金貨(金地金等) |
| 基準 | 1回の支払いが200万円を超える場合 |
| 出す人 | 金地金等の売買を業として行う事業者 |
| 出す先 | 税務署 |
| 時期 | 支払確定日の翌月末日まで |
田中貴金属は、支払金額(買取手数料などを差し引く前の金額)が1回で200万円を超えた場合に支払調書を出すと案内しています。
支払調書は、業者が「この人にこの金額を払った」と税務署に知らせる書類です。
税金がかかるかどうかは、これまで見てきた譲渡益と特別控除の計算で決まります。
200万円を超える時に求められるもの
支払調書を出すために、店からマイナンバーの提示を求められることがあります。
田中貴金属は、1回の売却取引(個人)で200万円を超える場合、マイナンバーを記載した支払調書を税務署へ出すと案内しています。三菱マテリアルも、200万円を超える金・プラチナ・金貨の売却では、個人番号(マイナンバー)記載書類の提出をお願いしていると書いています。
まとめて売る予定がある時は、本人確認書類と一緒にマイナンバーが分かる書類も用意しておくと、当日あわてずに済みますよ。
支払調書の仕組みは、金貨を売ると支払調書が出る?で詳しく紹介しています。
相続した金貨は「受け継いだ時」と「売った時」を分けて考える
金貨を持っている人父が残した金貨を相続しました。相続税と売った時の税金、両方かかるんでしょうか?
案内役相続した時の評価と、売った時の譲渡所得は、別々に考える話なんです。どちらも個別の事情で変わるので、税理士や税務署に相談しながら進めましょう。
相続税法第22条は、相続や贈与で取得した財産の価額は「取得の時における時価」によると定めています。
一方、売って利益が出た時の扱いは、ここまで見てきたタックスアンサーNo.3161の考え方になります。
| 場面 | 関わる考え方 | 確かめる先 |
|---|---|---|
| 相続した時 | 取得の時の時価で評価(相続税法第22条) | 税理士・税務署 |
| もらった時 | 贈与で取得した財産も時価が原則(同条) | 税務署 |
| 売った時 | 譲渡所得・特別控除50万円・5年の境目 | 税務署 |
金貨の相続税の評価方法を個別に書いた国税庁の記述は、見当たりませんでした。
国税庁の「相続税の申告のしかた」では、家庭用財産や書画骨とうなどは、原則として類似品の売買価額や専門家の意見などを参考に評価するとしています。地金型金貨なら、地金商や買取店が公表している価格が手がかりの一つになりそうですが、実際の評価は税理士に相談しながら決めてみてください。
相続した金貨の評価や分け方は、相続した外国金貨の扱いでまとめています。
売る前に確かめておきたい税金のチェックリスト
ここまでの内容を、売る前に見返せる形にしておきますね。
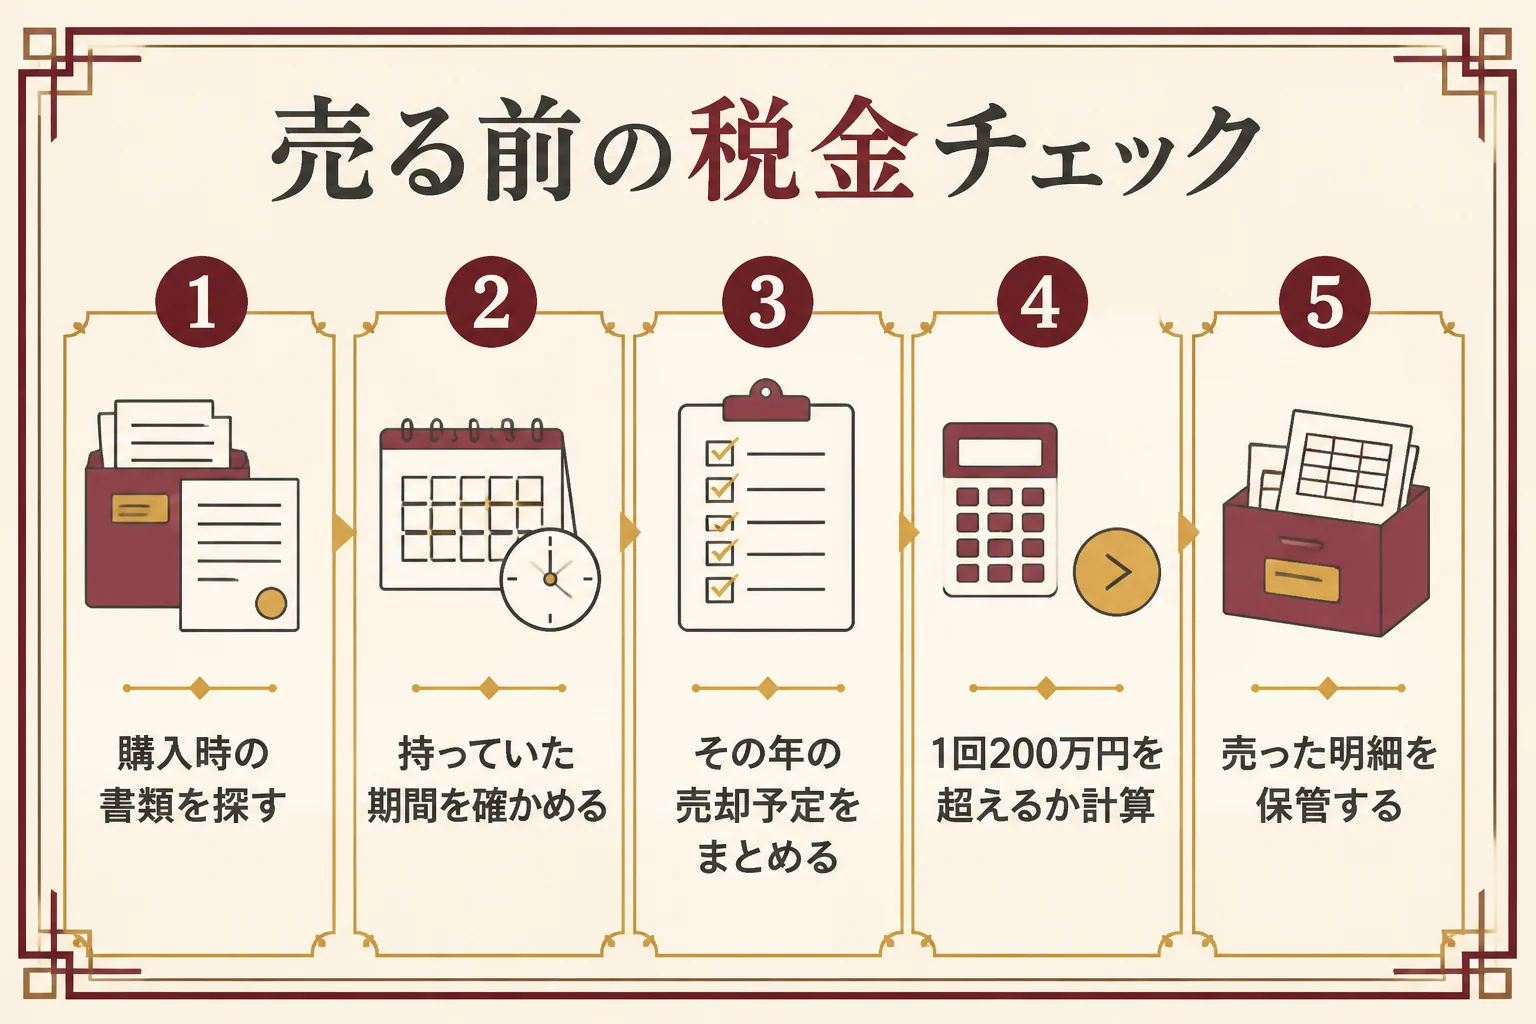
- 買った時期と金額が分かる書類を探した
- 持っていた期間が5年を超えるかどうかを確かめた
- その年に売る予定の金貨をまとめて把握した
- 1回の取引が200万円を超えるかを計算した
- 売った時の明細を保管する場所を決めた
- 自分のケースを税務署か税理士に確かめる準備をした
税金のことが見えてきたら、次はいくらで売れそうかを確かめる番です。
素材の目安で言えば、田中貴金属が2026年10月20日17:00に公表した金の店頭買取価格22,773円/g(税込)に、1オンス金貨の純金31.1035gを掛けると708,320円です。これは記事を書いた時点の参考値で、金地金の価格なので、金貨1枚の買取価格そのものではありません。
実際の金額は店ごとに違うので、査定を受けて明細をもらい、そのまま保管しておくと申告の準備にもなりますよ。
おたからやは、査定料・鑑定料が無料で、店頭・出張・LINE査定などから選べます。
PR|金・金貨の買取
手元の金貨の査定額を確かめる
ウィーン金貨・クルーガーランド・カンガルー・イーグルなどの外国金貨は、ケースから出したものや傷があるものも査定してもらえます。店頭のほか出張査定やLINE査定も選べるので、当日の金額を聞いてから売るかどうか決めましょう。
査定料無料公式サイトで査定方法を確認する買取価格は日々変わります。最新の価格・条件は公式サイトで確認してください。
売る店の選び方や相場の考え方は、地金型金貨の買取ガイドにまとめています。
よくある質問
金貨を1枚売っただけでも税金はかかりますか?
枚数ではなく、その年の譲渡益の合計で考えます。合計から特別控除50万円を引いて残りが無ければ、課税される譲渡所得は出ません(計算)。ほかの譲渡益があるかどうかも含めて確かめてみてください。
外国の金貨も国内のインゴットと同じ扱いですか?
国税庁の報道発表の参考資料では、金貨・白金貨も「金地金等」に含めて、原則として総合課税の譲渡所得として説明しています。銘柄ごとの細かな扱いは税務署に確かめましょう。
5年を超えて持っていたかは、何で確かめればいいですか?
購入時の領収書や納品書、通帳の明細などが手がかりになります。相続やもらい物の場合は扱いが違うことがあるので、経緯を伝えて税務署に相談してみてください。
200万円以下に分けて売れば、税金はかからないのですか?
いいえ。200万円は業者が支払調書を出す基準で、税金がかかるかどうかの基準ではありません。分けて売っても、その年の譲渡益の合計で計算します。
まとめ
- 金貨を売った利益は、原則として総合課税の譲渡所得になる
- その年の譲渡益の合計から特別控除50万円を引ける
- 5年超持っていた金貨は、控除後の金額をさらに2分の1にする
- 短期と長期が両方ある年は、合わせて50万円までで、短期から先に引く
- 買った金額が分からない時は、記録を探して税務署に相談する
- 200万円は支払調書の基準で、税金の有無とは別の話
コメント